
כתם רטיבות שמתפשט בתקרה. רצפה שמתנפחת. חשבון מים שקפץ בלי שום הסבר. או טלפון מהשכן מלמטה שאומר לכם שמטפטף אצלו מהתקרה.
ברגע הזה כולם שואלים את אותן שלוש שאלות: מי אחראי, מי משלם, והאם ביטוח הדירה בכלל נכנס לתמונה. התשובה תלויה בשני דברים: מאיפה המים הגיעו, ומה בדיוק רשום בפוליסה שלכם.
במדריך הזה אני עוברת על זה לפי הנוסח של הפוליסות עצמן, לא לפי מה שאומרים בפורומים. ציטטתי סעיפים מפוליסת דירה של הראל, מהחוזר של רשות שוק ההון על שרברבים ומחוקי השכירות והבית המשותף. כל מקור מופיע בסוף העמוד.
- נזקי צנרת הם לא חלק מהביטוח הבסיסי. הם מכוסים רק אם קניתם את ההרחבה "סיכוני מים ונוזלים אחרים" והיא רשומה במפרט.
- הנזק שהמים גרמו מכוסה, הצינור השחוק עצמו לא. הפוליסה מחריגה במפורש בלאי, קורוזיה וחלודה של הצנרת עצמה, וגם את עלות המים.
- נזק לשכן נכנס דרך ביטוח צד ג' שלכם, וגם זה כיסוי שצריך להיות רשום. הוא מכסה את מה שאתם חייבים לשלם לשכן על פי דין.
- איטום זה לא צנרת. רטיבות מאיטום לקוי במקלחת מכוסה רק אם יש לכם כיסוי איטום מיוחד, ובדרך כלל רק דרך שרברב של חברת הביטוח.
- אם בחרתם שרברב שבהסדר, אל תזמינו שרברב פרטי על דעת עצמכם. זה עלול לעלות לכם בהחזר.
קודם כל: מה עושים ב-24 השעות הראשונות
הרבה מהכסף נשמר או הולך לאיבוד כבר ביום הראשון. לא בגלל הפוליסה, אלא בגלל סדר הפעולות.
- עוצרים את המיםסוגרים את השיבר הראשי של הדירה. אם יש סכנה של מים ליד חשמל, מנתקים את החשמל באזור.
- מצלמים הכול לפני שמנקיםתמונות וסרטון של מקור המים, הכתמים, הרצפה, הרהיטים. גם אצל השכן אם הנזק אצלו. זה התיעוד שהשמאי יבקש.
- מודיעים לחברת הביטוחדרך מוקד התביעות או דרך הסוכנת. אם יש לכם מסלול שרברב שבהסדר, ההודעה הזאת היא שמזניקה את השרברב.
- מקטינים את הנזקמוציאים רהיטים, מייבשים, מזיזים מכשירים. בהראל כתוב במפורש שהוצאות סבירות להקטנת הנזק או למניעתו מוחזרות.
- מדברים עם השכןאם המים מגיעים ממנו או אליו, מחליפים פרטים של חברות הביטוח. ככה כל צד יודע מול מי עובדים.
מה זה נותן לכם: תביעה מתועדת, שרברב שמגיע בזמן, ופחות ויכוחים על "מה היה לפני".
ביטוח דירה ונזילה: למה הביטוח הבסיסי לא מספיק
זה הדבר שהכי מפתיע אנשים. ביטוח מבנה בסיסי מכסה אש, סערה, רעידת אדמה, פריצה, וגם שיטפון או הצפה ממקור מים חיצוני. אבל נזילה מצינור בתוך הבית היא לא "מקור חיצוני".
את הנזקים האלה מכסה הרחבה נפרדת שנקראת "סיכוני מים ונוזלים אחרים". רשות שוק ההון מתארת אותה בחוזר שלה כהרחבה "שאותה רשאי המבוטח לרכוש". כלומר, היא לא מגיעה אוטומטית.
בפוליסת אדירה כסף של הראל הנוסח פותח במילים "אם נרשם במפורש במפרט". לכן הדבר הראשון שבודקים כשיש נזילה הוא המפרט, לא חוברת התנאים.
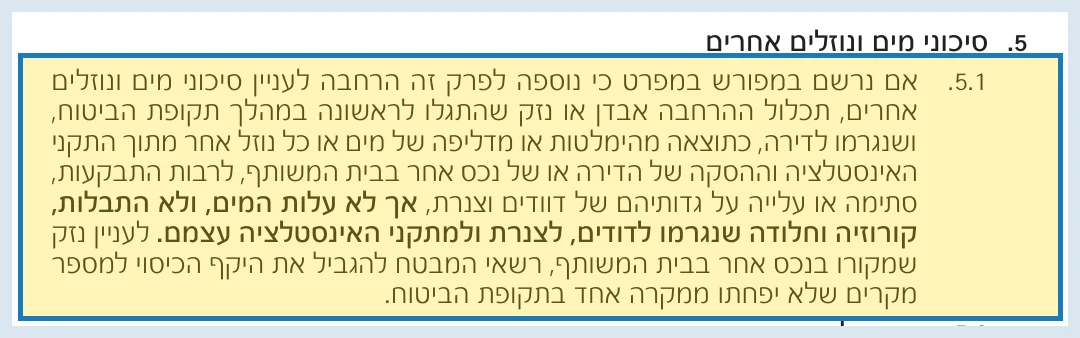 סעיף 5.1, פוליסת ביטוח דירה אדירה כסף של הראל, מהדורת נובמבר 2023. ההדגשה של החריג במקור. אותו נוסח מופיע כמעט מילה במילה גם בפוליסות של חברות אחרות, כי הוא נשען על התקנות לביטוח דירות.
מה ההרחבה מכסה ומה היא לא מכסה
פירקתי את הסעיף לשפה פשוטה. זו הטבלה שאני הייתי רוצה לראות לפני שאני מגישה תביעה:
| המצב | לפי הנוסח | מה זה אומר בפועל |
|---|---|---|
| צינור התפוצץ בקיר ומים הרסו טיח, ריצוף וצבע | מכוסה | "הימלטות או דליפה של מים" מתוך מתקני האינסטלציה, כולל "התבקעות" של צנרת |
| סתימה בביוב שגרמה להצפה בדירה | מכוסה | הנוסח כולל במפורש "סתימה" של צנרת ודוודים |
| דוד שעלה על גדותיו | מכוסה | הנזק שהמים גרמו לדירה. הדוד עצמו הוא כיסוי נפרד |
| מים שהגיעו מדירה אחרת בבניין | מכוסה, עם הגבלה | החברה רשאית להגביל למקרה אחד לפחות בתקופת הביטוח |
| הצינור עצמו נשחק או החליד | לא מכוסה | "התבלות, קורוזיה וחלודה" של הצנרת והמתקנים עצמם מוחרגים |
| המים שזרמו וחשבון המים | לא מכוסה | הנוסח אומר במפורש "אך לא עלות המים" |
| דירה שעמדה ריקה יותר מ-60 יום | לא מכוסה | אלא אם קניתם כיסוי מיוחד לדירה שאינה תפוסה |
| רטיבות ממי גשמים דרך קיר חיצוני או גג | לא בהרחבה הזאת | זה לא מתקן אינסטלציה. נבדק לפי סעיפי סערה ואיטום |
ומה עם הדוד עצמו?
ההרחבה לנזקי מים מכסה את הנזק שהמים מהדוד גרמו לדירה. הדוד עצמו הוא סיפור אחר. בפוליסת אדירה כסף יש לו כיסוי נוסף שנקרא "ביטוח לדודי חשמל ודודי שמש", שחל רק אם נרשם במפרט ורק אם קניתם גם את הרחבת נזקי המים.
לפי הסעיף, הכיסוי חל על דוד ביתי עם תו תקן ישראלי בנפח של עד 200 ליטר, מחומם בחשמל או בשמש. הוא לא כולל את מערכת הצנרת שהדוד מחובר אליה, מערכת חימום מרכזית או את עלות המים. גבול האחריות בפוליסה הזאת: 3,000 ש"ח לכל תקופת הביטוח.
הצינור לא מכוסה, אבל הנזק כן
זה המשפט הכי חשוב בכל העמוד, ושם נופלים הכי הרבה ויכוחים. החריג מדבר על בלאי, קורוזיה וחלודה "שנגרמו לדודים, לצנרת ולמתקני האינסטלציה עצמם".
לפי הנוסח, אם צינור ישן נסדק מקורוזיה, החריג חל על הצינור עצמו. הטיח, הריצוף והצבע שנהרסו מהמים לא נמצאים בתוך החריג. בפועל ההחלטה של כל חברה תלויה בממצאי השרברב והשמאי, ולכן התיעוד מהיום הראשון כל כך חשוב.
מה זה נותן לכם: כשאומרים לכם "זה בלאי, אין כיסוי", אתם יודעים לשאול על איזה חלק בדיוק מדובר.
"התגלו לראשונה במהלך תקופת הביטוח"
נזילה יכולה לחלחל חודשים בתוך קיר או מתחת לריצוף בלי שאף אחד ידע. לכן הנוסח לא מדבר על מתי הנזילה התחילה, אלא על אובדן או נזק שהתגלו לראשונה בתקופת הביטוח.
גם בתי המשפט הלכו בכיוון הזה. בפסק דין שגלובס סיקר נקבע שבנזק שנובע מנזילה שמסתתרת בקירות או מתחת לריצוף, המועד הקובע לזכאות הוא מועד הגילוי של הנזק על ידי המבוטח. המשמעות המעשית: מגלים, מתעדים ומודיעים מיד. מי שמחכה חודשיים "לראות אם זה עובר" מחליש את עצמו.
איטום זה לא צנרת: הפער שמפיל תביעות
הרבה רטיבות בחדרי רחצה בכלל לא באה מצינור. היא באה מאיטום שנשחק סביב האמבטיה, המקלחון או בין המרצפות. ההרחבה הרגילה לנזקי מים לא מדברת על איטום.
בהראל יש לזה כיסוי נפרד, ושימו לב לכותרת שלו: "כיסוי לנזקי איטום בעת בחירת שרברב מטעם המבטח". כלומר, הוא קשור למסלול של שרברב שבהסדר.
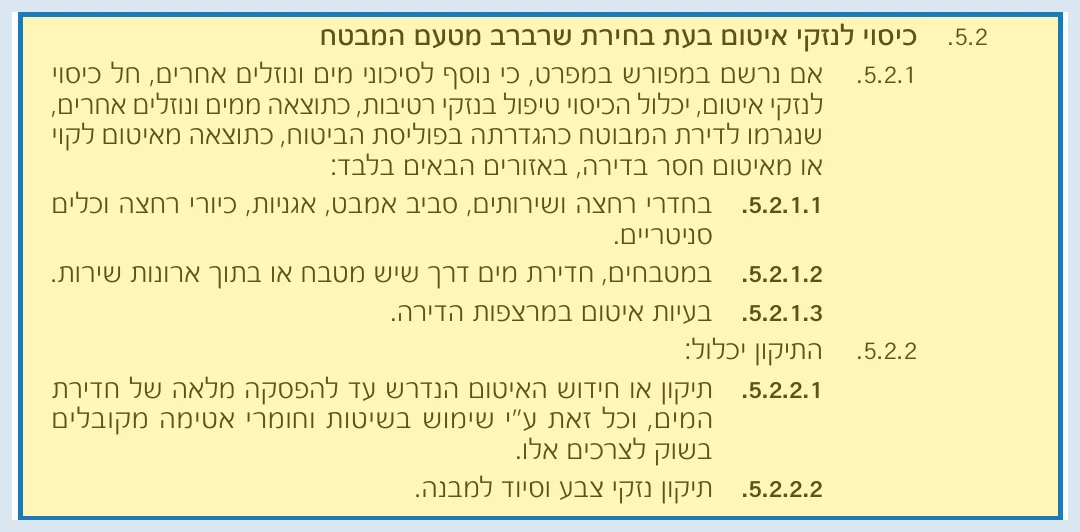 סעיף 5.2, פוליסת אדירה כסף של הראל, מהדורת נובמבר 2023.
לפי הסעיף, הכיסוי חל רק באזורים האלה: חדרי רחצה ושירותים סביב כלים סניטריים, חדירת מים דרך שיש המטבח או בתוך ארונות שירות, ובעיות איטום במרצפות הדירה. הוא כולל תיקון האיטום עד שהמים מפסיקים לחדור ותיקון צבע וסיוד.
מה הוא לא כולל: את הכלים הסניטריים עצמם, את המרצפות, הפרקט ומשטחי השיש, ורטיבות ממי גשמים דרך קירות חיצוניים, תקרות, מרפסות, חלונות ודלתות. הוא גם לא מכסה תכולה. גבול האחריות בפוליסה הזאת הוא 10,000 ש"ח לכל תקופת הביטוח.
מה זה נותן לכם: לפני שמתקשרים לחברה, יודעים אם הבעיה שלכם היא "צנרת" או "איטום". זו שתי תביעות שונות.
איתור נזילה: מי משלם על החיפוש?
זו אחת השאלות שאני שומעת הכי הרבה, ובצדק. לפעמים מוצאים את מקור הנזילה בחמש דקות, ולפעמים צריך מצלמה תרמית, בדיקת לחץ ושבירה של כמה אריחים.
אני אגיד את זה בכנות: בנוסח התקני של ההרחבה לא מופיעה המילה "איתור". מה שקובע הוא איך החברה שלכם מפעילה את השירות, ובאיזה מסלול שרברב בחרתם.
- במסלול שרברב שבהסדר השרברב או חברת הניהול מגיעים, מחפשים את המקור ומתקנים. החוזר של רשות שוק ההון מחייב שבסוף השירות תקבלו מסמך מסכם עם "ממצאי השרברב לגבי מקור הנזק" ועם הפעולות שנדרשו לתיקון.
- הפניקס, לדוגמה, כותבת באתר שלה שהכיסוי לנזקי צנרת כולל איתור נזילות, תיקון הצנרת והחזרת המצב לקדמותו, כולל ריצוף, טיח וצבע. היא גם מתארת שליחה של מאתר נזילות עם מצלמה תרמית במקרה של נזילה סמויה.
- ביקור בלי תיקון יכול לעלות כסף. במפרט אמיתי של פוליסת אדירה כסף מספטמבר 2025 כתוב: "בגין ביקור שרברב ללא תיקון ו/או קריאת סרק, תגבה השתתפות עצמית של 200 ש"ח". זו דוגמה ממפרט אחד. אצלכם הסכום יכול להיות שונה.
ומה עם מאתר נזילות פרטי שהזמנתם בעצמכם? כאן צריך זהירות. הפניקס מציינת שאם בוצע תיקון על ידי שרברב פרטי בזמן שנרכש כיסוי בהסדר, לא יינתן החזר על התיקון. לכן לפני שמזמינים מאתר פרטי, שואלים את החברה או את הסוכנת. שיחה של דקה יכולה לחסוך את כל הסכום.
מה זה נותן לכם: לא משלמים פעמיים על אותו חיפוש, ולא מפסידים החזר בגלל שרברב שהגיע מהר.
שרברב שבהסדר או כל שרברב: מה מגיע לכם בחוק
כשקונים את ההרחבה לנזקי מים, החברה חייבת לתת לכם לבחור בין שני מסלולים: שרברב שבהסדר מתוך רשימה של החברה, או כל שרברב שתבחרו בעצמכם אחרי שקרה הנזק. בדרך כלל המסלולים שונים במחיר ובהשתתפות העצמית.
מה שרוב האנשים לא יודעים הוא שבמסלול ההסדר יש לכם זכויות כתובות, בחוזר 2016-1-21 של רשות שוק ההון. הראל מפרטת אותן גם במסמך הליך התביעה שלה:
| הנושא | מה קבוע בחוזר |
|---|---|
| מתי מתחילים לתקן | לא יאוחר משני ימי עבודה מהפנייה לשרברב שבהסדר, אלא אם הסכמתם אחרת |
| זמן המתנה ביום הביקור | לא יותר משעתיים מעבר למועד שנקבע |
| דחייה של ביקור | אסור להודיע עליה אחרי 20:00 בערב שלפני. מותר לדחות רק פעם אחת |
| השרברב לא הגיע | בין שעתיים לשלוש: מותר לבחור שרברב אחר מהרשימה. מעל שלוש שעות ואחרי תיאום נוסף: מותר להזמין כל שרברב, בהשתתפות עצמית כמו בהסדר |
| ארבעה שרברבים לא פנויים | החברה צריכה לתאם שרברב תוך שני ימי עבודה. אם לא תיאמה, מותר לכם להזמין כל שרברב בהשתתפות עצמית של הסדר |
| איכות העבודה | חברת הביטוח אחראית על איכות התיקון והשירות, כולל סיום בזמן סביר |
| בסוף | מסמך מסכם: מקור הנזק, מה נדרש לתקן, ופירוט הביקורים |
עוד פרט שכדאי להכיר: תהליך הטיפול בתביעה, כולל שליחת שרברב לדירה, לא נחשב הכרה של החברה בכך שהמקרה מכוסה. הראל כותבת את זה במפורש. ההחלטה מתקבלת בסוף הבירור.
מה זה נותן לכם: כשהשרברב מאחר או נעלם, אתם יודעים בדיוק מתי מותר לכם להזמין מישהו אחר בלי להפסיד.
נזילה לשכן או מהשכן: מי משלם על מה
כאן הכול מתחיל ממקור המים. ככה כדאי לחשוב על זה:
הנזק אצלכם: הרחבת נזקי המים שלכם. הנזק אצל השכן: ביטוח צד ג' שלכם.
השכן צריך לתקן את המקור. לנזק אצלכם: הרחבת נזקי המים שלכם או צד ג' של השכן.
התיקון באחריות ועד הבית. לנזק בתוך הדירה: הפוליסה שלכם והביטוח של הבניין, אם יש.
זה לא מתקן אינסטלציה. בודקים לפי סעיפי סערה, איטום ואחריות ועד הבית.
הנזילה אצלכם והנזק אצל השכן
הדירה של השכן היא רכוש של צד ג'. מה שמגן עליכם כאן הוא פרק ביטוח האחריות כלפי צד ג' בפוליסת הדירה. גם הוא חל רק אם הוא רשום במפרט.
שימו לב לניסוח: הפרק מכסה את החבות שלכם לשלם לצד ג' על פי פקודת הנזיקין, בשל אירוע תאונתי. במילים פשוטות, הביטוח משלם את מה שאתם חייבים לשכן לפי החוק, ולא כל דבר שהשכן מבקש. החברה גם רשאית לנהל את ההגנה מולו בשמכם, וזה בדרך כלל לטובתכם.
שני חריגים מפוליסת אדירה כסף שכדאי להכיר כאן:
- בני משפחה שגרים איתכם לא נחשבים צד ג'. אם הנזילה הרסה משהו של ההורים שגרים איתכם, זה לא יעבור דרך הפרק הזה.
- עבודות בדירה של בעל מקצוע שנמשכות יותר משבועיים מוחרגות. אם הנזילה קרתה באמצע שיפוץ ארוך, תבדקו את ביטוח השיפוצים ואת הביטוח של הקבלן.
כתבתי מדריך מלא על הפרק הזה, כולל גבולות אחריות ומה לא מכוסה: ביטוח צד ג' לדירה.
הנזילה מהשכן למעלה והנזק אצלכם
יש לכם שני כיוונים, ולא תמיד צריך לבחור רק אחד:
- לתבוע מהפוליסה שלכם. ההרחבה לנזקי מים מכסה גם נזק שמקורו "בנכס אחר בבית המשותף". החברה רשאית להגביל את זה למספר מקרים, לפחות מקרה אחד בתקופת הביטוח. אחרי שהיא משלמת, היא יכולה לתבוע את השכן או את המבטח שלו. בהראל זה נקרא "תביעת תחלוף".
- לפנות לשכן ולביטוח צד ג' שלו. זה הגיוני כשהאחריות של השכן ברורה, או כשאין לכם כיסוי מתאים. אם אתם הולכים בדרך הזאת, הראל מבקשת לציין בדיווח שהוא "לידיעה בלבד", כדי שלא תיפתח תביעה בפוליסה שלכם.
אי אפשר לקבל פיצוי כפול על אותו נזק. מה שכן אפשר לעשות הוא לבחור את הדרך המהירה והבטוחה יותר לכם.
מה זה נותן לכם: לא מחכים חודשים שהשכן "יסתדר עם הביטוח שלו". יודעים מתי עדיף לתבוע ישר מהפוליסה שלכם.
השכן לא מוכן לתקן
זה המצב הכי מתסכל, ויש לו פתרון בחוק. לפי חוק המקרקעין, כל בעל דירה בבית משותף רשאי לדרוש מבעל דירה אחרת לבצע תיקון שאם לא יבוצע, הוא עלול לפגוע בדירה שלו. כל זכות מביאה דוגמה בדיוק כזאת: פיצוץ בצנרת של דירה שגרם לנזילה בדירה שמתחתיה.
הסדר המעשי: פונים לשכן בכתב ומבקשים לתקן. אם הוא לא מתקן, אפשר לפנות למפקח על המקרקעין, שיכול להורות לו לבצע את התיקון. אם בסוף תיקנתם על חשבונכם, אפשר לתבוע החזר בבית משפט. כשהמקור ברכוש המשותף, כמו צנרת ראשית או הגג, אותה זכות קיימת מול ועד הבית.
בשלב הזה, אם יש לכם הרחבת נזקי מים, החברה שלכם יכולה לכסות את הנזק בתוך הדירה ולהתמודד בעצמה מול השכן. זה בדיוק המקום שבו חשוב שמישהו מכיר את הפוליסה שלכם ויודע לאיזה כיוון לדחוף.
ניסיתם להבין מי מכסה את הנזילה שלכם? תבדקו פה
בחרו את המקור ואת מי שנפגע, ותקבלו את הכיסויים שצריך לבדוק במפרט. זה לא מחליף בדיקה של הפוליסה, אבל הוא מסדר את השיחה עם חברת הביטוח.
שוכרים דירה? ככה זה עובד אצלכם
כשהדירה שכורה, יש שלושה צדדים: אתם, בעל הדירה והשכן. שני כללים עושים פה סדר.
מי מתקן את הליקוי. לפי חוק השכירות והשאילה, בשכירות שחל עליה התיקון של חוק שכירות הוגנת, המשכיר חייב לתקן ליקוי שלא נגרם משימוש לא סביר. ליקוי שלא מאפשר לגור בדירה באופן סביר צריך להיות מתוקן תוך זמן סביר ולא יאוחר מ-3 ימים מהדרישה. ליקוי רגיל: תוך זמן סביר ולא יאוחר מ-30 יום. החוק חל על שכירות של 3 חודשים עד 10 שנים, בשכר דירה של פחות מ-20,000 ש"ח בחודש.
מי מבטח מה. ביטוח המבנה הוא בדרך כלל של בעל הדירה. התכולה שלכם, והנזק שאתם עלולים לגרום לשכן, הם עניין של הפוליסה שלכם. כתבתי על זה מדריך נפרד: ביטוח צד ג' לדירה שכורה, כולל הסעיף על ויתור על תחלוף שכדאי שיהיה בחוזה.
מה זה נותן לכם: יודעים מה לדרוש מבעל הבית, תוך כמה זמן, ומה הביטוח שלכם צריך לכסות.
הדירה לא ראויה למגורים: אובדן שכר דירה
נזק מים גדול יכול להוציא אתכם מהבית לכמה שבועות. בפוליסת אדירה כסף של הראל, פרק ביטוח הדירה כולל פיצוי על אובדן הכנסות משכר דירה, או על הוצאות שכר דירה למגורים חלופיים, כל עוד הדירה לא מתאימה למגורים לפי קביעה של מהנדס רשוי.
התקרה בפוליסה הזאת: עד 12 חודשים, או עד 15% מסכום ביטוח הדירה, לפי הנמוך מביניהם. התשלום מותנה בהוכחה סבירה ששכר הדירה החלופי אכן שולם. גם הפניקס מתארת באתר שלה כיסוי דומה במקרה של נזקי צנרת, עם אותן תקרות.
השתתפות עצמית: כמה תשלמו מהכיס
ההשתתפות העצמית בנזקי מים כתובה במפרט, והיא לא אחידה בין חברות ובין מסלולים. כמה דברים שכן כתובים בפוליסה עצמה:
- נזק למבנה ולתכולה באותו אירוע: בפוליסת אדירה כסף משלמים השתתפות עצמית אחת, בגובה הסכום הגבוה מבין הסכומים שבמפרט.
- מסלול השרברב משנה את הסכום. במפרט מספטמבר 2025 שהזכרתי, ההשתתפות העצמית הכללית היא 495 ש"ח, ובנזק מים שתוקן על ידי שרברב שבהסדר היא 750 ש"ח. שוב, זו דוגמה ממפרט אחד.
- כשהחברה מתעכבת, לפי החוזר, גם אם עברתם לשרברב אחר אתם משלמים השתתפות עצמית כאילו בחרתם בשרברב שבהסדר.
חמש טעויות שעולות כסף בנזקי מים
אלה טעויות שחוזרות שוב ושוב, ורובן קורות מתוך לחץ, לא מתוך חוסר ידע:
- מתקנים לפני שמצלמים. ברגע שהטיח הורד והקיר נצבע, קשה מאוד להוכיח מה היה ומה היה המקור. צילום של דקה שווה הרבה בבירור התביעה.
- מזמינים שרברב פרטי כשיש מסלול הסדר. כאמור, בהפניקס כתוב שבמצב כזה לא יינתן החזר על התיקון. אם יש לכם מסלול הסדר, מתחילים ממנו. אם הוא לא עומד בזמנים, החוזר נותן לכם דרך לצאת ממנו בלי להפסיד.
- שוכרים בעלי מקצוע בלי להודיע. בפוליסת אדירה כסף, הוצאות על שמאים, מהנדסים, קבלנים והוצאות משפטיות לתיקון הדירה מוכרות בתנאי שניתנה הודעה מראש למבטח. הודעה קצרה לפני, חוסכת ויכוח אחרי.
- מחכים שהכתם "יתייבש לבד". נזילה סמויה ממשיכה להזיק גם כשלא רואים. וכמו שראינו, הזכות קשורה למועד הגילוי, ולכן כדאי לדווח מיד.
- מתעלמים מהשכן. גם אם הנזק אצלו נראה קטן, מודיעים לחברת הביטוח שלכם שהמים הגיעו אליו. ככה הטיפול בצד ג' מתחיל מוקדם, ולא אחרי שהשכן כבר הביא שמאי ומכתב דרישה.
מה להכין כשמגישים תביעה
לא כל חברה דורשת בדיוק את אותם מסמכים, אבל זה הבסיס שכדאי שיהיה מוכן:
- תמונות וסרטונים של המקור ושל הנזק, מכמה זוויות, כולל אצל השכן אם רלוונטי
- תאריך הגילוי ותיאור קצר במילים שלכם: מה ראיתם, מתי ומה עשיתם
- המסמך המסכם של השרברב שבהסדר, או חשבונית מפורטת אם עבדתם עם כל שרברב
- רשימה של פריטי תכולה שנפגעו, עם קבלות או תמונות אם יש
- קבלות על הוצאות להקטנת הנזק, כמו ייבוש או פינוי
- פרטי השכן וחברת הביטוח שלו, אם המים הגיעו ממנו או אליו
מה זה נותן לכם: תביעה שלמה מהיום הראשון מתקדמת מהר יותר, עם פחות סבבים של "חסר מסמך".
מה לבדוק בפוליסה שלכם עוד היום
לא צריך לחכות לנזילה. זו רשימה קצרה שאפשר לעבור עליה עם המפרט ביד:
- במפרט רשומה הרחבה ל"סיכוני מים ונוזלים אחרים"
- ידוע לכם באיזה מסלול בחרתם: שרברב שבהסדר או כל שרברב
- יש כיסוי לנזקי איטום, אם יש לכם חדרי רחצה ישנים
- פרק אחריות כלפי צד ג' בתוקף, וגבול האחריות מתאים לבניין שאתם גרים בו
- יש כיסוי לתכולה, ולא רק למבנה
- אם הדירה עומדת ריקה לתקופות ארוכות, יש כיסוי לדירה שאינה תפוסה
- אתם יודעים מה גובה ההשתתפות העצמית בנזקי מים, ומה עולה ביקור בלי תיקון
אם בעלי הדירה מבטחים את המבנה דרך המשכנתא, שווה לבדוק גם אותה. לעיתים קרובות היא מכסה רק מבנה. כתבתי על זה במדריך לביטוח מבנה דירה, ויש גם סקירה כללית של ביטוח דירה.
למה כדאי לעבור את זה עם סוכנת ולא לבד
שתי פוליסות יכולות להיראות זהות במחיר ולהיות שונות לגמרי ביום של הנזילה. ההבדל יושב בשורות קטנות במפרט: איזה מסלול שרברב, אם יש איטום, כמה צד ג', מה ההשתתפות העצמית.
כשעובדים דרכי, עוברים על המפרט עצמו ומתאימים את הכיסוי לדירה ולבניין שלכם. וכשמגיע יום התביעה, יש לכם כתובת אחת שמכירה את הפוליסה שלכם ומלווה אתכם מול חברת הביטוח.
חייגו 052-5433219שלחו וואטסאפהשאירו פרטים
שאלות נפוצות על נזילות וביטוח דירה
נזילה מהשכן למעלה: מי משלם על הנזק אצלי?
השכן אחראי לתקן את מקור הנזילה בדירה שלו. על הנזק בדירה שלכם יש שתי דרכים: הרחבת נזקי המים בפוליסה שלכם, שמכסה גם נזק שמקורו בדירה אחרת בבניין, או ביטוח צד ג' של השכן. אם הפוליסה שלכם משלמת, החברה יכולה לתבוע אחר כך את השכן או את המבטח שלו.
האם ביטוח דירה מכסה איתור נזילה?
בנוסח התקני של הרחבת נזקי המים לא מופיעה המילה "איתור", והתשובה תלויה בחברה ובמסלול. במסלול שרברב שבהסדר, השרברב מחפש את המקור ומתעד אותו במסמך מסכם. הפניקס, לדוגמה, כותבת שהכיסוי שלה לנזקי צנרת כולל איתור נזילות. לפני שמזמינים מאתר פרטי, כדאי לשאול את החברה, כי זה עלול לפגוע בהחזר.
יש לי ביטוח מבנה. האם נזקי צנרת כלולים בו?
לא בהכרח. נזקי צנרת מכוסים רק אם נוספה לפוליסה ההרחבה "סיכוני מים ונוזלים אחרים" והיא רשומה במפרט. ביטוח המבנה הבסיסי מכסה הצפה ממקור מים חיצוני, לא נזילה מצינור בתוך הבית.
הצינור שלי החליד ונסדק. אין לי כיסוי בכלל?
החריג בפוליסה מדבר על בלאי, קורוזיה וחלודה שנגרמו לצנרת ולמתקני האינסטלציה עצמם. לפי הנוסח, החריג חל על הצינור, לא על הטיח, הריצוף והצבע שנהרסו מהמים. ההחלטה בכל מקרה נקבעת לפי ממצאי השרברב והשמאי, ולכן חשוב לתעד הכול מהרגע הראשון.
השכן מסרב לתקן את הנזילה. מה עושים?
לפי חוק המקרקעין, בעל דירה בבית משותף רשאי לדרוש מבעל דירה אחרת לבצע תיקון שאם לא יבוצע, הוא עלול לפגוע בדירתו. פונים בכתב, ואם אין תגובה אפשר לפנות למפקח על המקרקעין. במקביל, אם יש לכם הרחבת נזקי מים, החברה שלכם יכולה לטפל בנזק אצלכם ולהתמודד בעצמה מול השכן.
רטיבות מגשם בקיר חיצוני מכוסה?
לא דרך הרחבת נזקי המים, כי היא מדברת על מתקני אינסטלציה והסקה. גם כיסוי האיטום בפוליסת אדירה כסף של הראל מחריג במפורש רטיבות ממי גשמים דרך קירות חיצוניים, תקרות, מרפסות, חלונות ודלתות. במקרה כזה בודקים את סעיפי הסערה בפוליסה ואת האחריות של ועד הבית על המעטפת.
כמה זמן יש לשרברב של חברת הביטוח להגיע?
לפי חוזר רשות שוק ההון, במסלול שרברב שבהסדר התיקון צריך להתחיל לא יאוחר משני ימי עבודה מהפנייה, אלא אם הסכמתם אחרת. ביום הביקור זמן ההמתנה לא יעלה על שעתיים מעבר למועד שנקבע. אם השרברב לא מגיע, יש כללים מתי מותר לכם לבחור שרברב אחר בהשתתפות עצמית של הסדר.
אני שוכר. מי משלם על הנזילה?
תיקון של ליקוי שלא נגרם משימוש לא סביר הוא על המשכיר. בשכירות שחל עליה חוק שכירות הוגנת, ליקוי שמונע מגורים סבירים צריך להיות מתוקן לא יאוחר מ-3 ימים מהדרישה, וליקוי רגיל לא יאוחר מ-30 יום. הנזק לתכולה שלכם ולשכן נבדק לפי הפוליסה שלכם, ולכן כדאי שיהיה לכם ביטוח תכולה עם צד ג'.
הדירה שלי ריקה כבר כמה חודשים. נזקי מים מכוסים?
בפוליסות שבדקתי, ביטוח סיכוני מים ונוזלים אחרים לא חל כשהדירה אינה תפוסה, כלומר פנויה יותר מ-60 ימים רצופים. יש חברות שמאפשרות לקנות כיסוי מיוחד לדירה שאינה תפוסה, עם תנאים כמו ביקור שבועי וניתוק זרם המים.




