אני מעיין מלה אהרון, סוכנת ביטוח ובעלת חיבור סוכנות לביטוח. כמעט כל שוכר שמגיע אליי בטוח שהוא מכוסה. בעל הבית עשה ביטוח, בחוזה יש סעיף על ביטוח, מה כבר יכול לקרות. ואז הדוד דולף בלילה, המים יורדים לשכן מלמטה, והשכן מגיע עם הצעת מחיר לשיפוץ תקרה. ושואל אתכם, לא את בעל הבית, מי חברת הביטוח שלכם.
העמוד הזה מיועד לשוכרים ולמשכירים. אני עונה בו על מה שהשוכר צריך, מה בעל הבית מבטח ומה החוק אוסר עליו לגלגל עליכם, מה באמת כתוב בסעיף הביטוח בחוזה, ואיך לא להיתבע על ידי חברת הביטוח של בעל הבית. את ההסבר הכללי על מה זה צד ג', מה מכסה ומה לא, תמצאו במדריך ביטוח צד ג' לדירה.
מי מבטח מה בדירה שכורה
ההיגיון פשוט: כל אחד מבטח את מה ששייך לו ואת האחריות שלו. בעל הבית מבטח את הקירות. אתם מבטחים את החפצים שלכם ואת מה שאתם עלולים לגרום לאחרים.
| מה | מי מבטח | הערה |
|---|---|---|
| המבנה: קירות, צנרת, ריצוף, מטבח קבוע | בעל הבית | אסור לחייב את השוכר בדמי הביטוח (סעיף 25ט) |
| צד ג' של הבעלים, למשל מעקה רופף | בעל הבית | על גבי ביטוח המבנה |
| הרהיטים, המכשירים והבגדים שלכם | השוכר | ביטוח תכולה |
| נזק שגרמתם לשכנים, לאורחים, לעוברי אורח | השוכר | צד ג' על פוליסת התכולה |
| נזק שגרמתם לדירה עצמה | תלוי בוויתור על תחלוף | ראו בהמשך |
| הרכוש המשותף בבניין | ועד הבית | ביטוח הבניין |
הבלבול מתחיל בשורה של צד ג'. גם אם לבעל הבית יש צד ג' על פוליסת המבנה, הוא מכסה את האחריות שלו כבעלים. כשהנזק לשכן נגרם בגלל משהו שאתם עשיתם, או לא עשיתם, ברז שנשאר פתוח, מכונת כביסה שהבאתם, אורח שלכם שהחליק, התביעה מופנית אליכם.
מה החוק אומר על ביטוח בדירה שכורה
לפי חוק השכירות והשאילה (סעיף 25ט), כפי שמסביר אתר כל זכות, משכיר לא יכול לדרוש מהשוכר לשלם את דמי ביטוח המבנה של הדירה. אם בחוזה כתוב שאתם משלמים את ביטוח המבנה של בעל הבית, מותר לכם לסרב.
הכלל חל על רוב חוזי השכירות למגורים. לפי כל זכות, התנאים הם:
- שכירות ל-3 חודשים לפחות, או עם אופציה להאריך מעבר ל-3 חודשים.
- שכירות של עד 10 שנים, או שלמשכיר יש אפשרות לסיים אותה מוקדם יותר.
- שכר דירה חודשי נמוך מ-20,000 ש"ח.
- הדירה לא בבית מלון, לא בדיור מוגן, לא במעונות סטודנטים או עובדים, ולא דירה שחוק הגנת הדייר חל עליה.
יוצא מן הכלל: כשהמשכיר והשוכר קרובי משפחה, מותר לסטות מהרשימה.
מה החוק לא אומר? הוא לא מחייב אתכם לקנות ביטוח תכולה או צד ג', וגם לא אוסר על בעל הבית לבקש בחוזה שתחזיקו ביטוח כזה משלכם. זה עניין של מה שסיכמתם. בפועל, גם כשהחוזה לא דורש, אני ממליצה לשוכר להחזיק תכולה וצד ג', כי התביעה מהשכן לא שואלת מה כתוב בחוזה.
הסיכון שאף שוכר לא חושב עליו: תביעת שיבוב
זה החלק הכי חשוב בעמוד, ורוב השוכרים לא שמעו עליו. נגיד שגרמתם בטעות לשריפה במטבח של הדירה ששכרתם. חברת הביטוח של בעל הבית משלמת לו על המבנה. ואז היא רשאית לבוא אליכם ולתבוע את מה ששילמה. זה נקרא שיבוב, או בלשון הפוליסה תחלוף.
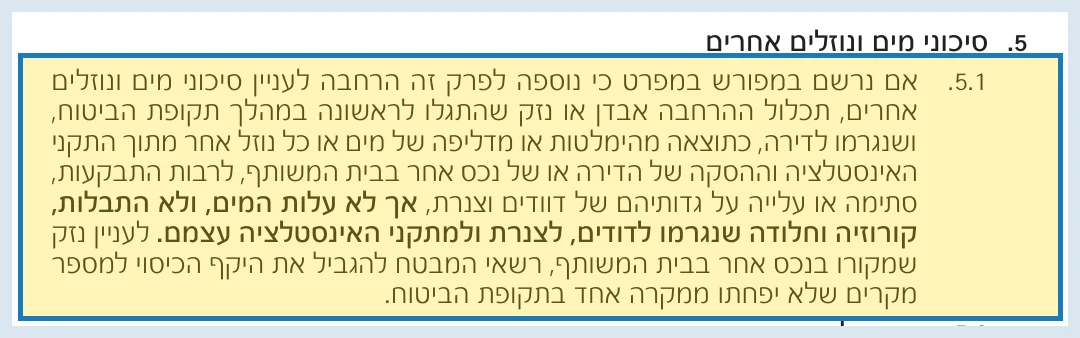
הפתרון כתוב בפוליסה עצמה. בפוליסת הדירה של הראל (אדירה כסף, נובמבר 2023), סעיף התחלוף קובע שהחברה לא תשתמש בזכות הזו כשהנזק נגרם שלא בכוונה בידי מי שהמבוטח לא היה תובע בגלל יחסי שוכר ומשכיר, ובתנאי שהשוכר והמשכיר ויתרו על זכות התחלוף האחד כלפי השני (סעיף 51.4).
במילים פשוטות: ויתור הדדי על תחלוף צריך להיות כתוב בחוזה השכירות, ובשתי הפוליסות, שלו ושלכם. לפי פרסום של הפניקס, חברות הביטוח בדרך כלל מסכימות להוסיף ויתור כזה בלי לייקר את הפרמיה. שימו לב גם לנקודה הפוכה: בהפניקס מציינים שעצם צירוף אדם כמבוטח בפוליסה לא מונע אוטומטית תביעת תחלוף. מה שעובד זה הוויתור, בנוסח ברור.
מה קורה כשהנזק נגרם לדירה ששכרתם
הצפתם את הדירה עצמה, שרפתם את המטבח, שברתם כיור. הנזק הוא לרכוש של בעל הבית. כאן יש שני מסלולים:
- ביטוח המבנה של בעל הבית משלם לו, ואם אין ויתור על תחלוף, החברה שלו יכולה לחזור אליכם.
- בעל הבית תובע אתכם ישירות, למשל כשאין לו ביטוח מבנה בכלל.
האם צד ג' שלכם יכסה נזק לדירה של בעל הבית? זה תלוי בנוסח הפוליסה הספציפית ובהרחבות שלה, ואני לא מבטיחה את זה ללקוח לפני שקראתי את המפרט. לכן הוויתור ההדדי על תחלוף הוא ההגנה הנקייה ביותר, ובנוסף כדאי לוודא שלבעל הבית באמת יש ביטוח מבנה.
מתי עושים מה: מהחתימה ועד מסירת המפתחות
סעיף הביטוח בחוזה השכירות: מה כתוב ומה זה אומר
| מה כתוב בחוזה | מה זה אומר בפועל | איך עומדים בזה |
|---|---|---|
| "השוכר יבטח את תכולת הדירה" | הרכוש שלכם. בשבילכם, לא בשביל בעל הבית | פוליסת תכולה |
| "השוכר יחזיק ביטוח צד ג'" | אחריות כלפי שכנים, אורחים ועוברי אורח | צד ג' כהרחבה על פוליסת התכולה |
| "הצדדים מוותרים על זכות התחלוף" | חברות הביטוח לא יתבעו את הצד השני על נזק שנגרם שלא בכוונה | סעיף ויתור על תחלוף בשתי הפוליסות |
| "המשכיר יצורף כמבוטח נוסף" | בעל הבית מופיע בפוליסה שלכם | הרחבה, לא בכל חברה. וזה לא מחליף ויתור על תחלוף |
| "השוכר ישלם את ביטוח המבנה" | דמי הביטוח של בעל הבית עליכם | בחוזים שהחוק חל עליהם, מותר לסרב (סעיף 25ט) |
אני קוראת את סעיף הביטוח בחוזה לפני שאני מוציאה פוליסה לשוכר. יותר מפעם אחת ראיתי חוזה שדורש ויתור על תחלוף, ופוליסה שנקנתה באינטרנט בלי ויתור כזה.
בונה הצ'קליסט: מה השוכר צריך לבקש
סמנו מה נכון אצלכם, ותקבלו רשימה של מה לבקש מחברת הביטוח ומבעל הבית.
מה אני צריך לבקש?
סמנו מה נכון אצלכם. הרשימה מתעדכנת מיד.
אפשר לקנות ביטוח צד ג' לדירה שכורה בלי תכולה?
לא. צד ג' לדירה נמכר כהרחבה על פוליסת בסיס, תכולה או מבנה, ולא כפוליסה עצמאית. גם אצלנו בסוכנות אין אפשרות להוציא אותו לבד. השוכר לא מבטח את המבנה, ולכן הבסיס שלו הוא פוליסת תכולה.
גם מי שאין לו הרבה תכולה, סטודנט עם מזרן ומחשב נייד או שוכר לתקופה קצרה, מוציא פוליסת תכולה בסכום ביטוח נמוך ומוסיף עליה צד ג'. ככה הכל אצל חברה אחת, ובאירוע יש כתובת אחת. את הפרטים על התכולה עצמה תמצאו בביטוח תכולה לדירה.
ביטוח תכולה וצד ג' לדירה שכורה: כמה זה עולה
אני לא כותבת כאן מחיר משלי, כי הוא תלוי בתכולה, בגבול האחריות ובהשתתפות העצמית. מה שמפורסם בשוק: הפניקס כותבת שלפוליסה בלי פריטי ערך מיוחדים, תכולה וצד ג' מסתכמים בכמה מאות שקלים בשנה, ושגבול האחריות בצד ג' אצלה מגיע עד 2 מיליון ש"ח. אלה נתונים שהחברה מפרסמת, והמחיר שלכם ייקבע לפי ההצעה.
מה מעלה את המחיר אצל שוכרים: תכשיטים ופריטי ערך שמצהירים עליהם, מחשב או אופניים שמבטחים גם מחוץ לבית, גבול אחריות גבוה והשתתפות עצמית נמוכה. ומה לא כדאי לחסוך: גבול האחריות. שם נמצאת ההגנה מפני תביעת נזק גוף.
שותפים בדירה
שלושה שותפים, חוזה אחד, פוליסה על שם אחד מהם. זה מצב נפוץ ובעייתי. בפוליסה מכוסים המבוטח ובני משפחתו, וב"בני משפחה" הכוונה לבן זוג, ילדים, הורים או קרובים שגרים איתו דרך קבע. שותף לדירה הוא לא בן משפחה. אם השותף גרם לנזק, הפוליסה שעל שם השותף השני לא בהכרח מכסה אותו.
הפתרון: או שכל שותף מחזיק תכולה וצד ג' משלו, או שפוליסה אחת נרשמת על שם כל השותפים כמבוטחים, אם החברה מאפשרת. הראשון פשוט יותר כשמישהו עוזב באמצע השנה.
בעל דירה מושכרת: מה אתם צריכים
אם אתם המשכירים, החלק שלכם הוא ביטוח המבנה, ועליו כדאי להוסיף צד ג' שמכסה את האחריות שלכם כבעלים, למשל כשמעקה רופף במרפסת גורם לפגיעה. זכרו שלפי סעיף 25ט אסור לגלגל את דמי ביטוח המבנה על השוכר.
- ודאו שהפוליסה יודעת שהדירה מושכרת. אני תמיד מוודאת את זה מול החברה כשאני מוציאה פוליסה למשכיר.
- ויתור על תחלוף כלפי השוכר. זה מגן עליו, וגם עליכם, מסכסוך ארוך עם שוכר טוב.
- בקשו מהשוכר אישור על תכולה וצד ג'. זה מקטין את הסיכוי שתביעה של שכן תגיע אליכם.
על ביטוח המבנה עצמו כתבתי בביטוח מבנה דירה, ועל ההבדל בינו לבין צד ג' בביטוח מבנה וצד ג'.
אישור ביטוח לבעל הבית: מה צריך להופיע בו
בעלי דירות רבים מבקשים אישור שיש לכם ביטוח. אישור טוב חוסך ויכוחים, ואישור חסר נראה בסדר עד היום שצריך אותו. אלה הפרטים שאני מוודאת שמופיעים:
- שם המבוטח וכתובת הדירה המושכרת, בדיוק כמו בחוזה.
- תקופת הביטוח, שמכסה את כל תקופת השכירות, ומתחדשת אם החוזה מתארך.
- גבול האחריות בצד ג', לפחות מה שהחוזה דורש.
- ויתור על תחלוף כלפי המשכיר, אם הוסכם.
- המשכיר כמבוטח נוסף, רק אם החוזה דורש והחברה מאפשרת.
השכן תובע אתכם כשוכרים: מה עושים
- עוצרים את הנזק ומודיעים לבעל הבית. אם המקור בצנרת של המבנה, זה עניין שלו ושל ביטוח המבנה.
- מצלמים הכל, אצלכם ואצל השכן, לפני תיקון.
- מודיעים לחברת הביטוח שלכם מיד, גם אם לא ברור מי אשם.
- לא מודים באחריות ולא מסכמים פיצוי פרטי. הסכמה כזו יכולה לפגוע בכיסוי שלכם.
- מעבירים כל מכתב מעורך דין לחברה, בלי לענות לבד. בצד ג' החברה רשאית לנהל את ההגנה בשבילכם.
טעויות שאני רואה אצל שוכרים
- לסמוך על "בעל הבית ביטח". הוא ביטח את שלו, לא את האחריות שלכם.
- לקנות את הפוליסה הכי זולה בלי לקרוא את החוזה. ולגלות בתביעה שחסר ויתור על תחלוף.
- לשלם את ביטוח המבנה של בעל הבית. בחוזים שהחוק חל עליהם, מותר לסרב.
- לא לעדכן כתובת במעבר דירה. הפוליסה מכסה כתובת מסוימת.
- לבטל את הפוליסה ביום שהחוזה נגמר, לפני מסירת המפתחות. נזק יכול לקרות גם ביום האחרון.
- לשכוח את הקורקינט החשמלי. כלי ממונע מוחרג בצד ג' של הדירה, ודורש בדיקה נפרדת.
למה לעשות את זה איתי
שוכר צריך שלושה דברים שעובדים יחד: פוליסת תכולה בסכום שמתאים לו, צד ג' בגבול שמגן עליו, ונוסח שעומד בדרישות החוזה, כולל ויתור על תחלוף. אני קוראת את סעיף הביטוח בחוזה, משווה בין חברות על אותם תנאים, ומוציאה לכם את האישור לבעל הבית. ואם אתם המשכירים, אני מסדרת את המבנה והצד ג' שלכם, ובודקת שהחוזה והפוליסה מדברים באותה שפה.
חתמתם על חוזה עם סעיף ביטוח?
שלחו לי את הסעיף. אגיד לכם מה צריך, מה מיותר, ומה בעל הבית לא יכול לדרוש. שיחת ייעוץ ראשונית ללא עלות.
שאלות של שוכרים על ביטוח צד ג'
שוכר חייב לעשות ביטוח צד ג' לדירה?
החוק לא מחייב, אבל חוזים רבים דורשים. וגם בלי דרישה, תביעה של שכן על נזק שגרמתם מגיעה אליכם אישית, ולכן אני ממליצה לשוכר להחזיק תכולה וצד ג'.
אפשר לקנות ביטוח צד ג' לדירה שכורה בלי ביטוח תכולה?
לא. צד ג' לדירה נמכר כהרחבה על פוליסת תכולה או מבנה, לא כפוליסה עצמאית. שוכר מוציא פוליסת תכולה, גם בסכום נמוך, ומוסיף עליה צד ג'.
הביטוח של בעל הבית לא מכסה אותי?
הוא מכסה את המבנה ואת האחריות של בעל הבית כבעלים. נזק שאתם גרמתם לשכנים או לאורחים הוא באחריותכם, וצריך צד ג' משלכם.
מי משלם על ביטוח דירה שכורה?
בעל הבית משלם את ביטוח המבנה, ולפי סעיף 25ט לחוק השכירות והשאילה אסור לו לחייב את השוכר בדמי ביטוח המבנה. השוכר משלם על התכולה ועל הצד ג' שלו.
חברת הביטוח של בעל הבית יכולה לתבוע אותי?
כן, אם שילמה לבעל הבית על נזק שנגרם בגללכם ואין ויתור על תחלוף. בפוליסת הראל, למשל, אין תחלוף על נזק שנגרם שלא בכוונה כשהשוכר והמשכיר ויתרו על זכות התחלוף האחד כלפי השני.
כמה עולה ביטוח תכולה וצד ג' לדירה שכורה?
הפניקס מפרסמת שלפוליסה בלי פריטי ערך מיוחדים, תכולה וצד ג' מסתכמים בכמה מאות שקלים בשנה. המחיר שלכם תלוי בתכולה, בגבול האחריות ובהשתתפות העצמית.
הצפתי את הדירה ששכרתי. מי משלם?
אם לבעל הבית יש ביטוח מבנה, הוא משלם לו, ואם יש ויתור הדדי על תחלוף, החברה שלו לא תחזור אליכם. אם אין ויתור או אין ביטוח מבנה, הנזק עלול להיתבע מכם.
אני עובר דירה. הפוליסה עוברת איתי?
אפשר להעביר אותה, אבל צריך לעדכן את הכתובת החדשה בחברה. הפוליסה מכסה כתובת מסוימת. ואל תבטלו לפני מסירת המפתחות בדירה הישנה.
יש לי שותפים לדירה. פוליסה אחת מספיקה?
רק אם כל השותפים רשומים בה כמבוטחים. שותף אינו בן משפחה, ולכן פוליסה על שם אחד לא בהכרח מכסה נזק שגרם השני.