
אם אתם קוראים את זה בשביל עצמכם, או בשביל מישהו שאתם אוהבים, הגעתם למקום הנכון. אין כאן שאלה לא נכונה.
אחת השאלות ששואלים אותי הכי הרבה היא אם ביטוח בריאות פרטי מכסה ניתוח להתאמה מגדרית. התשובה הכנה היא לפעמים. זה תלוי בפוליסה שלכם, בסוג הניתוח ובשאלה אם בדקתם לפני הניתוח או רק אחריו.
רוב מי שמקליד בגוגל "ביטוח בריאות ניתוח התאמה מגדרית" מחפש תשובה של כן או לא. אני מבינה את זה לגמרי. כשאתם בתוך תהליך כזה, הדבר האחרון שאתם צריכים הוא עוד אי ודאות.
אבל ברוב הפוליסות אין סעיף שנקרא "התאמה מגדרית". התשובה לא כתובה במקום אחד, והיא שונה מאדם לאדם.
ליוויתי המון אנשים בתהליכים האלה. ושני דברים אני אומרת לכל מי שפונה אליי, כבר בשיחה הראשונה. כדאי לבדוק כמה שיותר מוקדם, עוד לפני הניתוח. והעבודה מול חברת הביטוח היא עבודה של סבלנות ושל שכנוע, לא טופס אחד ששולחים.
- אין כן גורף ואין לא גורף. כל פוליסה שונה, ולכן צריך בדיקה אישית.
- לכל ניתוח יש שאלה משלו מול הביטוח, גם אצל אותו אדם.
- פוליסה קבוצתית דרך מקום העבודה יכולה לשנות את התמונה.
- העבודה מול חברת הביטוח ארוכה ורגישה, ודורשת ניסיון.
- הבדיקה הכי משתלמת קורית לפני הניתוח.
אם אתם כבר בתוך תהליך ורוצים שמישהי תעבור על הפוליסות שלכם, ריכזתי את כל הפרטים בעמוד ליווי בתביעות ביטוח בתהליכי התאמה מגדרית.
לפני הכל: שלושה מסלולים, שלוש שאלות שונות
הבלבול הכי נפוץ שאני פוגשת הוא ערבוב בין שלושה גופים שונים. לכל אחד כללים משלו, והתשובה של אחד לא מחייבת את השני.
- סל הבריאות דרך קופת החולים (ציבורי). זכאות ציבורית. ניתוח באברי המין דורש אישור של ועדה ארצית בשיבא תל השומר. זה לא החזר מחברת ביטוח, זו זכות מהמדינה.
- ביטוח משלים של הקופה (שב"ן). מכבי שלי וזהב, כללית מושלם, מאוחדת שיא, לאומית זהב. לכל תוכנית תקנון משלה וזכאויות משלה.
- ביטוח בריאות פרטי. פוליסה אישית שקניתם, או פוליסה קבוצתית דרך מקום העבודה. כאן נמצאת השאלה של המאמר הזה.
על היחסים בין שלושת המסלולים, ומה כל אחד מהם נותן, כתבתי מאמר נפרד: התאמה מגדרית: סל הבריאות, קופת חולים, שב"ן וביטוח פרטי.
מה המסלול הציבורי קובע, בכמה שורות
כדאי להכיר את המסלול הציבורי גם אם אתם מתכוונים לפנות לביטוח הפרטי. הוא משפיע על לוחות הזמנים ועל מה שנשאר לממן באופן פרטי.
- הפנייה הראשונה לוועדה היא מגיל 18.
- ניתוח באברי המין דורש אישור של ועדה מקצועית ארצית שיושבת בשיבא תל השומר.
- יש תקופת מעקב של שנה לפחות. הוועדה יכולה להאריך או לקצר אותה, ועשויה לדרוש טיפול הורמונלי.
- ניתוחים שאינם באברי המין אפשר לבצע באופן פרטי בלי אישור הוועדה.
- טיפול הורמונלי ניתן דרך קופת החולים, ולכל קופה כללים משלה.
- ניתוח באברי המין בהתאמה מגדרית לגבר נעשה רק בחו"ל.
הכללים האלה מתעדכנים מדי פעם, ולכן תמיד כדאי לוודא מול המקורות הרשמיים מה תקף היום.
כל זכות מציינת שניתוח להתאמה מגדרית עשוי להיחשב מקרה ביטוח בפוליסת בריאות פרטית. המילה "עשוי" היא כל הסיפור. היא תלויה בפוליסה שלכם, ובאיך מנהלים את הבקשה מול החברה.
MTF, FTM, Top Surgery: המונחים שתפגשו בדרך
בקהילה, במרפאות ובחברות הביטוח משתמשים במונחים שונים לאותם דברים. אם חלק מהם חדשים לכם, זה בסדר גמור. הנה המונחים הנפוצים, בקצרה.
| מונח | מה זה אומר |
|---|---|
| MTF (Male to Female) | התאמה מגדרית לאישה (אישה טרנסית) |
| FTM (Female to Male) | התאמה מגדרית לגבר (גבר טרנס) |
| Top Surgery | ניתוח חזה: כריתת שדיים ועיצוב חזה ב-FTM, הגדלת חזה ב-MTF |
| Bottom Surgery | ניתוח באברי המין: וגינופלסטיקה ב-MTF, פאלופלסטיקה או מטואידיופלסטיקה ב-FTM |
| FFS (Facial Feminization Surgery) | ניתוחי פנים לעיצוב פנים נשיות ב-MTF |
| הסרת גרוגרת | הקטנת תפוחית האדם (Tracheal Shave) ב-MTF |
| HRT | טיפול הורמונלי |
בטלפון אפשר לגלול את הטבלה הצידה.
ביטוח בריאות ניתוח התאמה מגדרית: למה אין תשובה אחת
אנשים מופתעים לשמוע את זה, אבל גם שני אנשים עם פוליסה מאותה חברת ביטוח יכולים לקבל תשובות שונות.
ניתוח חזה, ניתוחי פנים, ניתוח באברי המין וניתוח בחו"ל הם ארבע שאלות שונות מול הביטוח. גם אצל אותו אדם, ניתוח אחד יכול להיות מכוסה ואחר לא.
לכן, כשמישהו שואל אותי "האם הביטוח מכסה ניתוח להתאמה מגדרית", התשובה הכנה היא תמיד אותה תשובה: צריך לראות את הפוליסה שלכם ולהבין איפה אתם בתהליך. כל תשובה אחרת היא ניחוש.
וזה בדיוק החלק שבו ניסיון עושה את ההבדל. לדעת לקרוא פוליסה בהקשר הזה, ולדעת מה זה אומר בפועל מול חברת הביטוח, זה משהו שנבנה מהמון תיקים לאורך שנים. את החלק הזה אני לוקחת עליי.
כשיודעים מה הפוליסה נותנת לפני הניתוח, מקבלים החלטות על מנתח, מקום ותזמון עם תמונה מלאה ביד.
העבודה מול חברת הביטוח: למה זה לא טופס אחד
הרבה אנשים מגיעים אליי אחרי שניסו לבד. הם מילאו טופס, צירפו קבלות וחיכו. ואז הגיע מכתב קצר עם סירוב, או בקשה למסמך שלא היה להם מושג שצריך.
אני רוצה להיות כנה איתכם. עבודה מול חברות ביטוח בתחום הזה היא עבודה רבה, והיא לא פשוטה. זו לא פנייה אחת. זה תהליך של שכנוע, של הלוך וחזור, של מעקב ושל הרבה סבלנות.
הרבה מהעבודה הזו היא ללכת בין הטיפות. זה עניין עדין, וכל תיק שונה.
את הדברים האלה לא לומדים מחוברת. לומדים אותם מתיקים אמיתיים ומהמון שיחות עם חברות ביטוח, לאורך שנים.
וזו בדיוק הסיבה שכדאי לעשות את זה עם מישהי שעשתה את זה הרבה פעמים. לא כי אי אפשר לבד, אלא כי פרטים קטנים בהתחלה משפיעים על כל מה שבא אחר כך.
ועוד דבר שכדאי לדעת: סירוב ראשון הוא לא תמיד המילה האחרונה. אם כבר קיבלתם מכתב דחייה, כתבתי על המצב הזה בנפרד: חברת הביטוח דחתה תביעה על ניתוח להתאמה מגדרית.
ביטוח קבוצתי התאמה מגדרית: הפוליסה של מקום העבודה
הרבה אנשים לא יודעים שיש להם ביטוח בריאות דרך העבודה. ומי שיודע, בדרך כלל ראה רק עלון קצר ולא את התנאים המלאים.
דוגמה אחת שווה היכרות. ב־27.4.2021 דיווח וואלה שאינטואיט ישראל חתמה עם מנורה מבטחים על הרחבה ייעודית בפוליסת הבריאות הקבוצתית של העובדים: כיסוי לניתוח להתאמה מגדרית, גם לבני ובנות זוג ולילדים עד גיל 25.
וואלה גם דיווח שעד אז תביעות כאלה נדחו בדרך כלל.
מה הלקח? ביטוח קבוצתי התאמה מגדרית הוא לא דבר תיאורטי. מעסיקים יכולים להוסיף כיסוי כזה, ויש כאלה שכבר עשו את זה. אבל אל תניחו שזה קיים אצלכם, וגם אל תניחו שזה לא קיים. זה עוד מקום שבו בדיקה אישית חוסכת הפתעות.
בודקים כמה שיותר מוקדם: למה לפני הניתוח
אם יש משפט אחד שהייתי רוצה שתיקחו מהמאמר הזה, הוא זה: הזמן הכי טוב לבדוק ביטוח בריאות לניתוח התאמה מגדרית הוא לפני שקובעים תאריך.
וכשאני אומרת מוקדם, אני מתכוונת באמת מוקדם. לפני שבוחרים מנתח. לפני השיחה הראשונה עם חברת הביטוח. לפני שמגישים טופס כלשהו.
אחרי הניתוח עדיין אפשר להגיש תביעה. אבל חלק מהאפשרויות כבר נסגרו, ומה שנעשה כבר לא חוזר אחורה. לפני הניתוח עדיין אפשר לבחור. אחרי הניתוח כבר רק מגיבים.
ויש גם שעון שרץ. התיישנות של תביעת ביטוח היא בדרך כלל 3 שנים ממועד מקרה הביטוח, לפי חוק חוזה הביטוח. אם אתם מתלבטים כבר זמן מה, זה בסדר. רק כדאי לא לדחות את הבדיקה עצמה.
בדיקה מוקדמת לא מחייבת אתכם לשום דבר. היא פשוט נותנת לכם לדעת איפה אתם עומדים לפני שמוציאים כסף.
מילה על פרטיות
אני יודעת שלשתף פרטים כאלה זה לא דבר קטן. מידע רפואי הוא מידע רגיש לפי דיני הגנת הפרטיות בישראל, ואני מתייחסת אליו בהתאם. מה שאתם משתפים איתי נשאר אצלי ומשמש רק לטיפול בתיק שלכם.
אם אתם הורים או בני משפחה
טבעי לגמרי לרצות לעזור, וגם לא לדעת מאיפה מתחילים. אפשר לפנות אליי יחד עם מי שעובר את התהליך, או בשבילו. השיחה דיסקרטית. הקצב וההחלטות שייכים למי שעובר את התהליך, ואני מכבדת את זה לאורך כל הדרך. ולא צריך לדעת את כל התשובות כדי להתקשר. בשביל זה אני כאן.
איפה אני נכנסת לתמונה
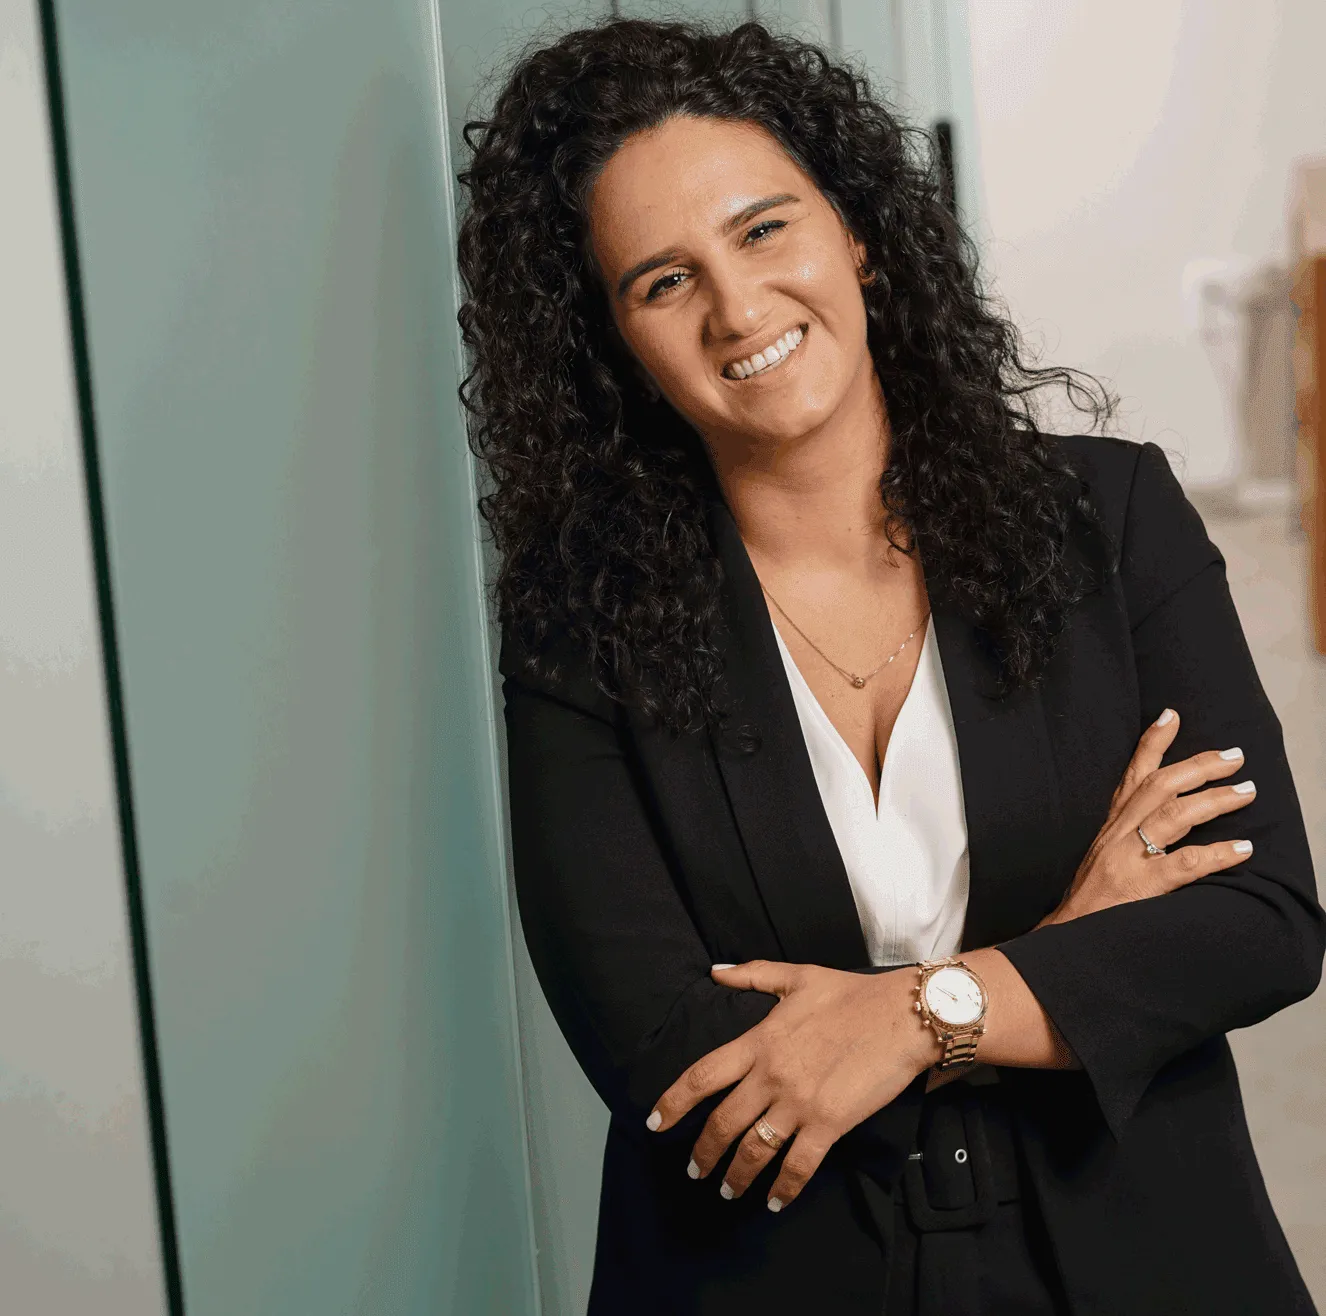
אני סוכנת ביטוח פנסיונית ואלמנטרית ברישיון רשות שוק ההון, עם מעל 18 שנות ניסיון. התאמה מגדרית היא תחום שאני מתמחה בו. ליוויתי המון אנשים ומשפחות בתהליך הזה, ואני יודעת כמה הוא רגיש ואישי. אצלי לא צריך להסביר את עצמכם. מדברים על הביטוח, בקצב שלכם.
אני בודקת מה הפוליסות שלכם מכסות, הפרטיות והקבוצתיות, לפני שמתחילים להוציא כסף.
אתם נכנסים לניתוח כשאתם יודעים איפה אתם עומדים מול הביטוח.
אני עומדת בשבילכם מול חברת הביטוח ומלווה את התביעה עד שיש החלטה.
אתם לא נשארים לבד מול מכתבים, טפסים ושיחות עם מוקדים.
אני מטפלת גם בתביעות שחברת הביטוח כבר דחתה.
מכתב דחייה הוא לא בהכרח סוף הדרך, ויש מי שיבחן אותו איתכם.
מקום בטוח לדבר
קראתם עד כאן? מכאן ממשיכים יחד.
ליוויתי המון אנשים ומשפחות בתהליך הזה, ואני יודעת כמה רגיש לפנות. אצלי לא צריך להסביר את עצמכם. בשיחה הראשונה אני בעיקר מקשיבה, ויחד מבינים איפה אתם עומדים. בלי התחייבות ובלי שיפוטיות.
- מספיקים פרטי קשר. בלי מידע רפואי ובלי שאלות על זהות.
- אפשר לפנות לבד, או יחד עם הורה או בן משפחה.
- שום פרט לא יוצא מהמשרד בלי הסכמה שלכם.
שיחת ייעוץ ראשונית ללא עלות
השאירו פרטים ואחזור אליכם בהקדם.
מעדיפים לכתוב?הודעה בוואטסאפ052-5433219
שאלות נפוצות
האם ביטוח בריאות פרטי מכסה ניתוח שינוי מין?
לפעמים. כמעט אין פוליסות שמזכירות התאמה מגדרית בשמה, וכל פוליסה שונה. לכן התשובה תלויה בפוליסה הספציפית שלכם ובניתוח שעל הפרק. כדאי לבדוק את זה כמה שיותר מוקדם, ואני שמחה לעשות את הבדיקה איתכם.
האם ביטוח בריאות מכסה Top Surgery ב-FTM או FFS ב-MTF?
זה תלוי בפוליסה שלכם. כל ניתוח הוא שאלה נפרדת מול הביטוח, וגם אצל אותו אדם ניתוח אחד יכול להיות מכוסה ואחר לא. כדאי לבדוק לפני שקובעים ניתוח, ולא אחרי.
למה כדאי לבדוק את הביטוח עוד לפני הניתוח?
כי לפני הניתוח עדיין אפשר לבחור, ואחרי הניתוח חלק מהאפשרויות כבר נסגרו. בדיקה מוקדמת לא מחייבת אתכם לכלום, והיא נותנת לכם לקבל החלטות על מנתח, מקום ותזמון עם תמונה מלאה.
מה ההבדל בין הזכאות בקופת החולים לבין ביטוח פרטי?
הזכאות בסל הבריאות היא זכות ציבורית, וניתוח באברי המין דורש בה אישור של ועדה ארצית בשיבא תל השומר. השב"ן של הקופה פועל לפי תקנון משלו. ביטוח פרטי, אישי או קבוצתי, פועל לפי תנאי הפוליסה. שלושת המסלולים נפרדים, והתשובה של אחד לא מחייבת את השני.
האם ביטוח קבוצתי דרך העבודה יכול לכסות ניתוח להתאמה מגדרית?
כן, זה אפשרי. לפי דיווח בוואלה מ־2021, אינטואיט ישראל הוסיפה לפוליסה הקבוצתית שלה במנורה מבטחים הרחבה לניתוח להתאמה מגדרית. אל תניחו שזה קיים אצלכם, וגם לא שזה לא קיים. צריך לבדוק.
כבר עברתי את הניתוח. עדיין אפשר להגיש תביעה?
בדרך כלל כן. ההתיישנות של תביעת ביטוח היא בדרך כלל 3 שנים ממועד מקרה הביטוח, לפי חוק חוזה הביטוח. אבל ככל שעובר זמן קשה יותר, ולכן כדאי לדבר איתי כמה שיותר מהר.
השיחה איתך דיסקרטית?
כן. כדי להתחיל מספיקים פרטי קשר, בלי פרטים רפואיים ובלי שאלות על זהות. אתם מחליטים מה לשתף ומתי, ושום פרט לא יוצא מהמשרד בלי הסכמה שלכם.
אני הורה. אפשר לפנות אלייך בשביל הבן או הבת שלי?
כן, בהחלט. אפשר לפנות לבד או יחד. השיחה דיסקרטית, וההחלטות נשארות בידי מי שעובר את התהליך. לא צריך להגיע עם כל התשובות, בשביל זה אני כאן.
מי יכול לקבל ליווי ממך בתחום הזה?
גם לקוחות קיימים וגם לקוחות חדשים. אני בודקת את הפוליסות, מטפלת מול חברת הביטוח ומלווה את התביעה, ומטפלת גם בתביעות שכבר נדחו. כל השאר מוסבר בשיחה הראשונה.
מקורות
- כל זכות: ניתוח להתאמה מגדרית (ניתוח לשינוי מין)
- מכבי שירותי בריאות: ניתוח להתאמה מגדרית
- וואלה כסף: אינטואיט ומנורה מבטחים, כיסוי לניתוח להתאמה מגדרית
המידע במאמר כללי ואינו מחליף בדיקה אישית. תנאי הכיסוי המחייבים הם אלה שבפוליסה שלכם.



